Mercado Imobiliário

Financiamento imóveis alto padrão: entenda crédito, taxas, renda, garantias e riscos para estruturar uma compra segura e estratégica.
Ouvir o artigo
Financiar um imóvel de alto padrão exige mais do que escolher uma taxa. Entenda como estruturar crédito, patrimônio e documentação para comprar com segurança e preservar liquidez.
O financiamento de imóveis alto padrão pode preservar capital, ampliar o poder de compra e integrar uma estratégia patrimonial. Em geral, exige entrada mais robusta, comprovação detalhada de renda e patrimônio, documentação completa do imóvel e análise jurídica, fiscal e sucessória. As alternativas incluem crédito tradicional, sociedade de propriedade e operações com garantias adicionais, como o home equity. Em 2026, imóveis acima do teto do SFH passaram a ser enquadrados no SFI em fontes de mercado, sem teto de valor para financiamento. A escolha deve considerar custo total, comprometimento de renda, liquidez e finalidade do imóvel.
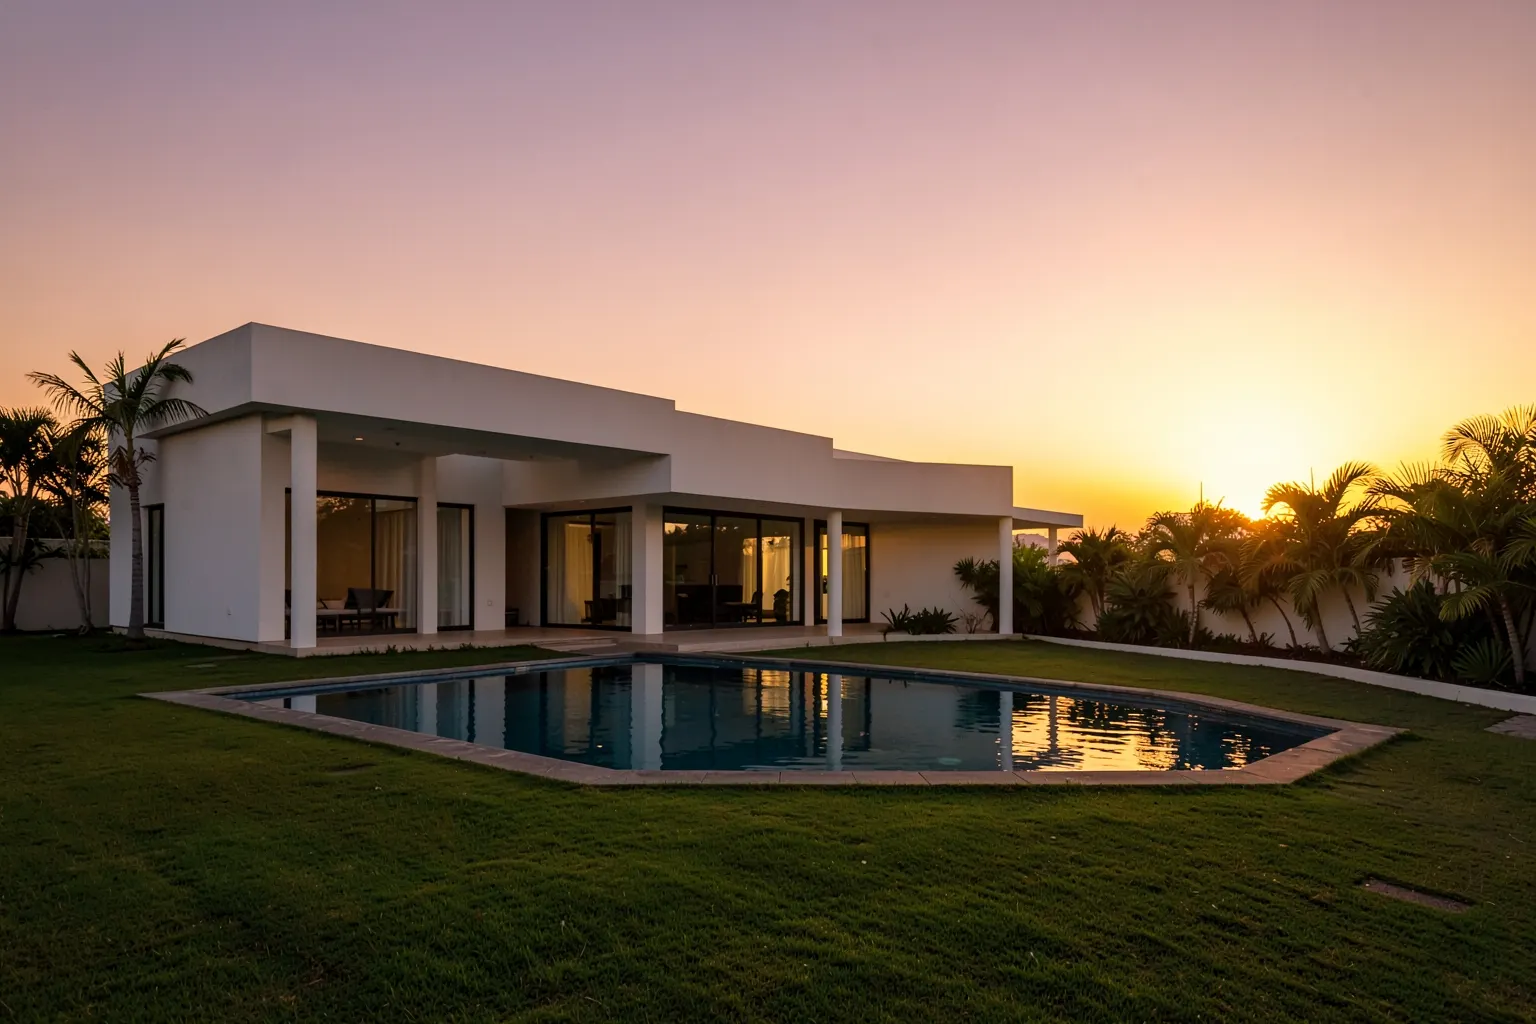
Imóveis de alto padrão são propriedades que combinam localização privilegiada, qualidade construtiva, acabamento superior, infraestrutura diferenciada e comodidades exclusivas. O preço é importante, mas não define sozinho essa categoria: a experiência de morar, a escassez do endereço e a consistência do patrimônio também pesam.
Um imóvel de alto padrão é reconhecido pelo conjunto da obra. A arquitetura, a qualidade dos materiais, o conforto térmico e acústico, a privacidade, a segurança e a infraestrutura de lazer precisam formar uma experiência coerente. Uma metragem ampla, isoladamente, não transforma qualquer propriedade em um ativo de luxo.
A localização costuma estar entre os elementos decisivos. Áreas nobres, proximidade de centros financeiros, comércio qualificado e atrativos turísticos ajudam a sustentar demanda e liquidez. Em Balneário Piçarras, por exemplo, a relação com o litoral pode ser relevante, mas deve ser analisada junto da mobilidade, da vizinhança, dos serviços e do potencial de valorização.
Para quem pretende financiar, essa definição tem consequência prática. Quanto mais sofisticado o imóvel, mais importante é confirmar se o preço pedido corresponde ao padrão construtivo, ao terreno, à posição, à conservação e à procura efetiva. A avaliação bancária não substitui a leitura de mercado, mas ajuda a evitar que a garantia seja superestimada.
Financiar um imóvel de alto padrão pode ser uma decisão de alavancagem patrimonial e preservação de capital. Em vez de imobilizar todos os recursos na compra, o investidor mantém parte da liquidez para negócios, reservas, investimentos ou despesas de adaptação da propriedade.
O benefício aparece com mais clareza quando o comprador tem renda previsível, patrimônio diversificado e uma finalidade bem definida. Um imóvel para moradia pode oferecer estabilidade e qualidade de vida. Uma propriedade para locação ou revenda precisa, além disso, apresentar demanda, liquidez e potencial de valorização compatíveis com o custo do crédito.
A decisão não deve ser guiada apenas pela parcela. É necessário comparar o retorno esperado do capital preservado com o custo efetivo do financiamento, incluindo juros, seguros, avaliação, impostos e despesas cartorárias. Também é prudente testar o orçamento com cenários de vacância, manutenção elevada ou redução temporária da renda.
No planejamento sucessório, o financiamento pode ter função adicional. O saldo devedor é deduzido da base de cálculo do ITCMD em processos de herança, e a estrutura de crédito pode facilitar a organização da transmissão patrimonial. Esse efeito precisa ser analisado com orientação jurídica e fiscal, porque a operação deve fazer sentido para a família como um todo.
A Tav House entende que a compra de alto padrão começa pela compatibilidade entre imóvel, objetivo e capacidade financeira. A parcela pode caber no orçamento e ainda assim ser inadequada se reduzir demais a liquidez necessária para manter o patrimônio saudável.
As principais alternativas são o financiamento tradicional, a sociedade de propriedade e o crédito estruturado com garantias adicionais. A escolha depende da finalidade do imóvel, da entrada disponível, do perfil patrimonial e do quanto o comprador deseja compartilhar riscos e receitas.
É a porta de entrada mais comum para quem compra um imóvel de luxo pela primeira vez. O comprador paga uma entrada e financia o saldo em parcelas mensais, com análise de renda, patrimônio, documentação e capacidade de pagamento. Em operações de alto valor, bancos e instituições financeiras podem oferecer condições diferenciadas, prazos mais longos e exigência de garantias adicionais.
A entrada costuma ficar entre vinte por cento e quarenta por cento do valor do imóvel, segundo dados de mercado de 2026. O comprometimento de renda geralmente é limitado a cerca de trinta por cento da renda mensal. Na prática, isso significa que uma entrada maior pode reduzir a parcela, melhorar a aprovação e diminuir o custo total dos juros.
O comprador também deve conferir o regime de amortização, a correção pela TR, os seguros, as tarifas e as regras para liquidação antecipada. A taxa anunciada raramente resume o custo completo da operação. Por isso, a comparação precisa usar o custo efetivo total e considerar o impacto da parcela no orçamento ao longo do prazo.
Na sociedade de propriedade, investidores compartilham o custo do imóvel e dividem receitas de aluguel ou venda. Para investidores experientes, o modelo pode ampliar o acesso a propriedades que exigiriam capital elevado em uma aquisição individual, além de distribuir despesas de aquisição, conservação e operação.
A estrutura precisa ser formalizada com clareza. O contrato deve definir a participação de cada sócio, a responsabilidade por despesas, o uso do imóvel, os critérios de distribuição de receitas, a saída de um participante e a decisão sobre venda. Sem essas regras, um ativo sofisticado pode gerar conflitos desnecessários.
O financiamento, nesse caso, precisa ser compatível com a estrutura societária e com a análise de crédito dos envolvidos. A renda individual, o patrimônio e o histórico financeiro de cada participante podem influenciar a aprovação. A assessoria jurídica e contábil é especialmente importante para alinhar propriedade, tributação e sucessão.
Quando o comprador possui outros ativos, pode usar garantias adicionais para estruturar o crédito. O home equity permite levantar capital usando um imóvel já quitado ou parcialmente quitado como garantia. Segundo dados de mercado, essa modalidade pode alcançar até sessenta por cento do valor de avaliação, com taxas a partir de um vírgula cinquenta e cinco por cento ao mês e prazo de pagamento de até duzentos e quarenta meses.
A vantagem é separar a aquisição do novo imóvel da necessidade de financiar diretamente toda a operação. O recurso pode ser usado para complementar a entrada, reorganizar dívidas ou aproveitar uma oportunidade de compra. O risco é igualmente claro: se o contrato não for honrado, o imóvel oferecido em garantia fica exposto à execução.
Uma análise cuidadosa deve comparar a taxa do home equity com a alternativa tradicional, observar o valor líquido liberado e preservar uma margem de segurança. Garantia adicional não elimina o custo do crédito, apenas muda a forma como o risco patrimonial é distribuído.
A análise de crédito para imóveis de luxo é mais profunda porque envolve valores elevados, garantias relevantes e estruturas patrimoniais complexas. Além da renda mensal, a instituição examina patrimônio, origem dos recursos, documentos do imóvel, situação fiscal e aspectos sucessórios.
A preparação financeira começa com um histórico sólido. Comprovantes de renda, declaração de imposto de renda, extratos bancários, informações sobre bens e documentos societários, quando aplicáveis, precisam estar coerentes entre si. Divergências de informação podem atrasar a análise ou gerar pedidos adicionais de esclarecimento.
O banco também realiza uma due diligence mais aprofundada do imóvel. Isso inclui matrícula, certidões, regularidade da construção, titularidade, eventuais ônus e compatibilidade entre a documentação e o que foi anunciado. Em uma propriedade de padrão elevado, reformas, ampliações, áreas comuns e características especiais precisam estar adequadamente documentadas.
A análise patrimonial e documental ampliada pode incluir avaliação sucessória e fiscal. A instituição quer entender não apenas se o comprador consegue pagar a parcela, mas também se a garantia é juridicamente segura e se a operação está alinhada à origem dos recursos. Por isso, organizar os documentos antes de escolher o imóvel costuma tornar a negociação mais eficiente.
O seguro prestamista pode garantir a quitação do saldo devedor em caso de morte ou invalidez do mutuário. O comprador deve ler coberturas, exclusões e condições da apólice, pois esse custo integra a avaliação econômica do financiamento.
Descubra as melhores opções de imóveis de alto padrão com nossa equipe.
Falar com o time
O principal risco é assumir uma parcela alta demais em relação à renda e à liquidez. Mesmo compradores com patrimônio expressivo podem enfrentar períodos de menor receita, venda mais lenta de outros ativos ou despesas inesperadas no imóvel. O planejamento precisa considerar o fluxo de caixa real, não apenas o patrimônio bruto.
A taxa de juros também merece atenção. Uma taxa prefixada protege contra oscilações futuras e facilita a previsibilidade do fluxo de caixa. Já uma taxa híbrida, combinando juros, rendimento da poupança e TR, pode ser atrativa em determinadas condições, mas exige entendimento sobre os componentes que alteram o saldo e a prestação.
Existe oportunidade quando o crédito permite preservar capital para aplicações ou negócios com retorno potencialmente superior ao custo total da dívida. A oportunidade também pode estar na compra de um imóvel bem localizado antes de uma etapa de valorização. Ainda assim, valorização não deve ser tratada como renda garantida. O investimento precisa se sustentar pela qualidade do ativo e pela demanda observável.
Os custos de entrada vão além do sinal. O ITBI tem alíquota média de três por cento a quatro por cento do valor venal ou de compra, e em São Paulo a alíquota é de três por cento. A avaliação bancária pode custar entre mil e quinhentos reais e cinco mil reais, conforme o perfil do imóvel. Seguros, registro, escritura, reformas e condomínio completam a conta.
O melhor equilíbrio costuma combinar entrada suficiente, reserva de liquidez e prazo compatível com a estratégia patrimonial. Reduzir a parcela a qualquer preço pode alongar demais o custo dos juros. Concentrar todo o capital na entrada pode deixar o comprador sem flexibilidade.
Não existe um preço único que transforme um imóvel em alto padrão. A classificação resulta da combinação entre localização, projeto, acabamento, infraestrutura, exclusividade, serviços e qualidade da experiência oferecida ao morador.
O valor de mercado é um indicador, mas deve ser lido com contexto. Um imóvel caro em uma localização pouco líquida pode não entregar o mesmo padrão patrimonial de uma propriedade com arquitetura superior, endereço consolidado e demanda consistente. O alto padrão está mais próximo de uma posição de mercado do que de um número isolado.
Na avaliação, observe a qualidade dos materiais, o estado de conservação, a eficiência das instalações, a privacidade, as vagas, a segurança e as áreas de convivência. Em condomínios, também importa a administração, a manutenção e a capacidade de preservar as áreas comuns ao longo do tempo.
A localização influencia tanto o prazer de uso quanto a revenda. Proximidade de comércio qualificado, centros financeiros, serviços e atrativos turísticos tende a apoiar a procura. Para uma análise mais precisa, compare imóveis equivalentes e investigue os fatores que influenciam o preço dos imóveis em Balneário Piçarras, especialmente quando a compra estiver concentrada nessa região.
A renda necessária resulta da divisão da parcela mensal pelo percentual máximo de renda que a instituição aceita comprometer. Usando o limite geralmente praticado de trinta por cento, uma parcela de quinze mil reais exige renda mensal de cinquenta mil reais.
O cálculo começa pelo preço do imóvel, pela entrada e pelo valor financiado. Depois, entram taxa de juros, sistema de amortização, prazo, seguros e correção aplicável. O resultado é a parcela estimada, que deve ser comparada à renda comprovável e não apenas à renda esperada.
Um exemplo de mercado ajuda a visualizar a lógica: para um imóvel de dois milhões de reais, uma entrada de trinta por cento corresponde a seiscentos mil reais, deixando um milhão e quatrocentos mil reais para financiamento. Com taxa anual de oito por cento e prazo de vinte anos, a prestação final dependerá do sistema de amortização e dos encargos contratados, portanto o cálculo precisa ser simulado de forma completa.
Outro exemplo mostra a análise de renda. Se a parcela mensal for de quinze mil reais e o limite de comprometimento for trinta por cento, a renda mínima necessária será de cinquenta mil reais. Esse é um filtro inicial. O banco ainda pode avaliar outras dívidas, estabilidade da renda, composição familiar, patrimônio e origem dos recursos.
Para rendas variáveis, o ideal é apresentar histórico consistente e separar receitas recorrentes de eventos extraordinários. Empresários e profissionais liberais devem organizar demonstrações, declarações fiscais e extratos de modo que a capacidade de pagamento fique compreensível. A aprovação depende da renda reconhecida pela instituição, não do faturamento bruto isolado.
Antes de assinar, faça uma conta patrimonial completa. Inclua condomínio, IPTU, manutenção, seguro, custos de locação quando aplicáveis e uma reserva para períodos sem receita. A parcela aprovada pelo banco é um limite de crédito, não uma recomendação de conforto financeiro.
Em 2026, as condições variam conforme a fonte de recursos, o enquadramento do imóvel, o perfil do cliente e a estrutura da operação. Referências de mercado indicam taxas do SBPE entre dez vírgula cinco por cento e doze vírgula cinco por cento ao ano, além da TR, enquanto linhas específicas de alto padrão podem partir de TR mais onze vírgula quarenta e nove por cento ao ano.
O teto do SFH foi ampliado para imóveis de até dois milhões e duzentos e cinquenta mil reais em 2026, permitindo que parte do mercado de alto padrão utilize financiamento com condições reguladas. A Caixa voltou a financiar imóveis residenciais acima desse valor com recursos da caderneta de poupança em março de 2026, conforme informação divulgada para o mercado.
Para imóveis acima de dois milhões e duzentos e cinquenta mil reais, fontes de mercado passaram a enquadrar as operações no SFI em 2026. Nesse ambiente, não há teto de valor para financiamento, e uma referência de mercado apontou possibilidade de financiar até oitenta por cento do imóvel, com entrada mínima de vinte por cento. A condição efetiva depende da análise e da política vigente na contratação.
O crédito tradicional residencial apresenta taxas partindo de doze vírgula dezenove por cento ao ano mais TR, segundo os dados disponíveis. Em operações de alta renda, as taxas podem ser competitivas quando o cliente apresenta patrimônio, renda e relacionamento financeiro consistentes. Ainda assim, a comparação deve considerar o custo efetivo total, seguros, tarifas, indexador e regras de amortização.
Taxas prefixadas oferecem previsibilidade contra oscilações futuras. Taxas híbridas, por sua vez, podem partir de sete vírgula zero dois por cento ao ano, acrescidas do rendimento da poupança e da TR. A escolha depende da tolerância a variações e da capacidade de acompanhar o comportamento dos indexadores.
O mercado mostra espaço para crédito, mas isso não significa que qualquer imóvel ou comprador terá a mesma condição. A Abecip estimou crescimento de dezesseis por cento no volume de financiamento imobiliário em 2026, com avanço de cerca de quinze por cento nas concessões com recursos da poupança. O ambiente mais ativo amplia alternativas, mas torna ainda mais importante negociar com documentação pronta e objetivo claro.
Depois de definir orçamento, modalidade e nível de risco, o desafio passa a ser encontrar um imóvel que justifique a estrutura financeira. Uma boa propriedade precisa combinar qualidade percebida com documentação regular, localização coerente e perspectiva de uso ou renda compatível com o plano do comprador.
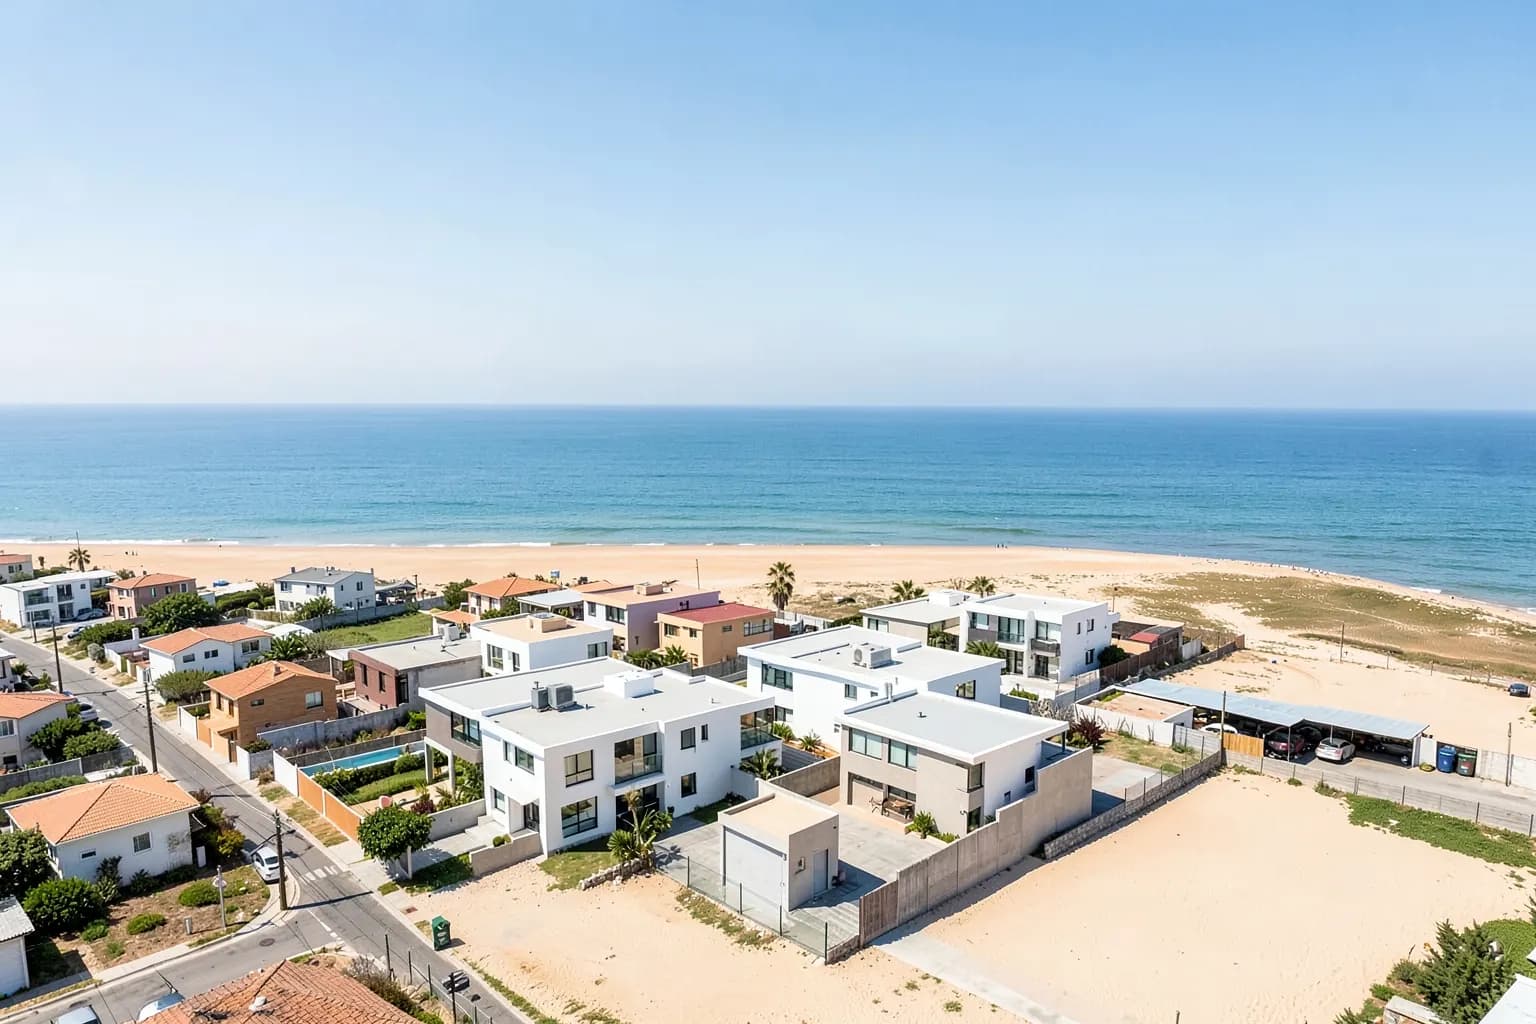
É nesse ponto que o serviço Venda e Locação de Imóveis, da Tav House, entra de forma natural na jornada. A empresa oferece uma seleção exclusiva de imóveis de alto padrão em Balneário Piçarras, permitindo que a busca seja orientada por características concretas da propriedade e não apenas por fotografias ou preço anunciado.
A equipe especializada da Tav House está pronta para ajudar a encontrar o imóvel ideal, seja para compra ou locação. Para quem está financiando, essa seleção pode ser o ponto de partida para confrontar desejo e capacidade financeira, verificar se o imóvel escolhido corresponde ao padrão pretendido e avançar para uma análise documental e de crédito mais organizada.
A decisão final continua sendo do comprador e deve respeitar sua estratégia patrimonial. O papel de uma imobiliária especializada é aproximar a pessoa das oportunidades do mercado imobiliário que fazem sentido para sua procura, enquanto a instituição financeira, os profissionais jurídicos e os consultores fiscais cuidam das respectivas análises. Assim, o financiamento deixa de ser uma busca isolada por taxa e passa a fazer parte de uma compra bem estruturada.
Descubra as melhores opções de imóveis de alto padrão com nossa equipe.
Falar com o time